
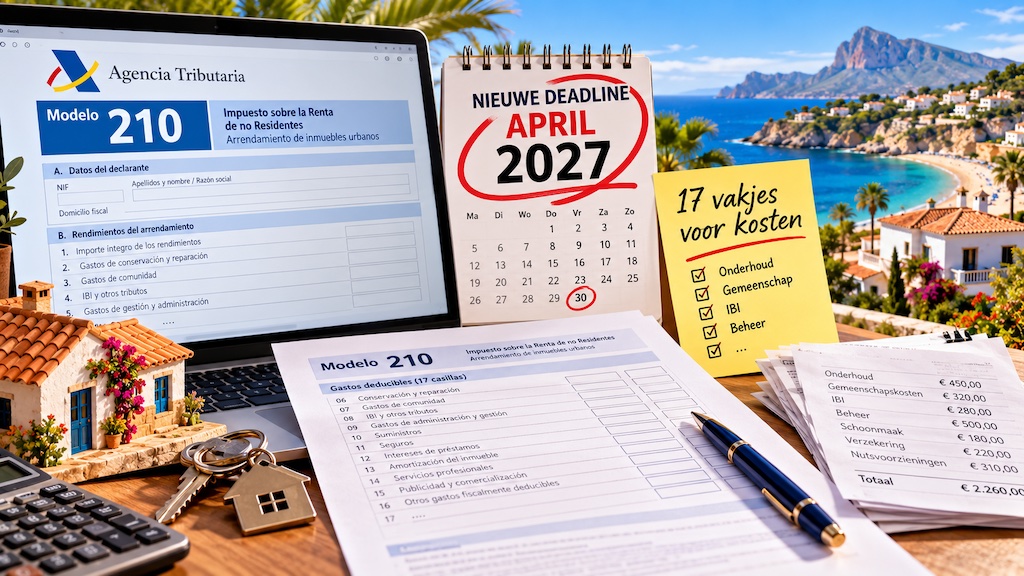
Huurinkomen over 2026 geef je niet meer in januari aan, maar tussen 1 en 20 april 2027. Aftrekbare kosten splits je dan uit over zeventien genummerde vakjes in plaats van één totaalbedrag.
Wie een appartement of vakantiewoning in Spanje verhuurt en er zelf geen fiscaal resident is, kent de jaarlijkse Modelo 210, de aangifte inkomstenbelasting voor niet-residenten. Tot nu toe liep die aangifte gewoon in januari. Voor het inkomen over 2026 verandert dat: de Agencia Tributaria, de Spaanse belastingdienst, verschuift de termijn naar april 2027 en voegt tegelijk een nieuwe kostenbijlage toe.
De wijziging komt uit een order die halverwege 2026 werd gepubliceerd en die twee dingen tegelijk regelt: wanneer je aangifte doet, en hoeveel detail je daarbij moet aanleveren. Het Nederlandse belastingplatform AvenidaHQ zette de regeling en de gevolgen ervan voor huiseigenaren overzichtelijk op een rij. Voor eigenaren met een huurwoning aan de Costa Blanca, in Andalusië of op de eilanden betekent het vooral: nu al beginnen met administreren, ook al ligt de deadline nog ver weg.
Welke termijn geldt voor jou?
Huurinkomen over 2025 was de laatste aangifte die je in januari deed. Vanaf het inkomen over 2026 loopt de nieuwe termijn van 1 tot en met 20 april 2027, op het vernieuwde formulier met de kostenbijlage. Betaal je via automatische incasso, dan sluit de termijn iets eerder, op 15 april.
Voor renta imputada (forfaitair inkomen, de belasting die je betaalt over periodes dat de woning leegstaat) verschuift de periode van 1 januari-31 december naar 1 april-31 december van het jaar erna. Let op: forfaitair inkomen over 2025 moet nog vóór 31 december 2026 worden aangegeven, onder de oude regels. Wie zijn huurinkomen per kwartaal aangeeft in plaats van jaarlijks gebundeld, doet er goed aan de afwijkende overgangsdata met een gestor door te nemen.
Wat houdt de nieuwe kostenbijlage in?
Tot nu toe gaf je aftrekbare kosten als één bedrag op. Vanaf de aangiftes in 2027 vul je, als je kosten aftrekt, een extra pagina in die dat bedrag opsplitst in zeventien genummerde vakjes: de anexo de desglose de gastos deducibles. Denk aan hypotheekrente en herstelkosten, gemeenschapskosten, verzekeringspremies, belastingen en drie vormen van afschrijving. Vakje 17 is het totaal.
Twee vakjes vragen om geen enkele factuur: de afschrijving van de woning en van eventuele verbeteringen zijn berekende bedragen, geen uitgaven waarvoor een leverancier ooit een rekening stuurt. Precies daardoor blijft deze aftrekpost, een van de grootste die een niet-ingezeten eigenaar heeft, in de praktijk vaak onbenut. Wie een indicatie wil van het eigen bedrag, vindt op AvenidaHQ een gratis rekentool die de afschrijving per situatie schat.
Waar lopen eigenaren nu al op vast?
Schoonmaak en wisselservice vormen bij vakantieverhuur meestal de grootste kostenpost na de hypotheek, en toch staat daar geen apart vakje voor. Die kosten horen bij vakje 8, samen met check-in en verhuurbeheer. Meubilair en apparatuur trek je bovendien niet in één keer af: een nieuwe bank of wasmachine loopt via afschrijving over meerdere jaren, net als een nieuwe keuken of badkamer, die geldt als verbetering en niet als herstel.
Hypotheekrente en herstelkosten delen daarnaast een plafond: samen mogen ze niet hoger uitkomen dan je bruto huurinkomen over het jaar. Komt de rekening toch hoger uit, dan vervalt het meerdere niet, maar schuift het door naar de vier jaren erna.
Wat betekent dit voor het jaar waarin je nu zit?
De kosten die volgend jaar april moeten worden uitgesplitst, zijn de facturen die nu binnenkomen. Bewaar je bonnetjes daarom nu al per categorie, met een factuur op naam bij elke post, en houd het aantal verhuurde dagen en je eigendomspercentage bij. Eén totaalbedrag zonder onderbouwing is precies waarmee de Belastingdienst reden krijgt om nader te kijken.
Voor niet-ingezeten eigenaren blijft dit sowieso een gevoelig dossier: de Europese Commissie verwijt Spanje discriminatie van niet-residenten op precies dit soort aftrekposten. En ook wie z’n woning geen dag verhuurt, ontkomt niet aan een jaarlijkse aangifte, zoals we eerder beschreven in ons overzicht van belasting betalen als niet-resident zonder werk in Spanje.
Ben je nieuw met het formulier, dan lees je hoe je het modelo 210 zelf invult, inclusief de opties om het via een gestor te laten regelen. Voor Nederlanders speelt bovendien de combinatie met box 3 op de Spaanse vakantiewoning mee, en wie een groter vermogen in Spanje heeft, doet er goed aan ook de verruimde vrijstelling in de vermogensbelasting in de gaten te houden. Hoe eerder je 2026 op orde krijgt, hoe minder je volgend voorjaar uit je hoofd hoeft te reconstrueren.
(Bron: SpanjeVandaag 21/08/2026)


